Haftung und Versicherung bei einer Räumung
Bei Haftung und Versicherung geht es um die Frage, wer für Schäden einsteht, die bei einer Räumung entstehen, und welche Police den Schaden deckt. Kratzer im Treppenhaus, beschädigte Türen oder ein defekter Lift sind die häufigsten Fälle.
Wer für einen Schaden einsteht
Das Obligationenrecht kennt den Grundsatz, dass haftet, wer widerrechtlich Schaden verursacht (Art. 41 OR). Bei Verträgen kann sich die Haftung zudem aus der Verletzung vertraglicher Pflichten ergeben, Art. 97 OR. Für den Mieter gilt zusätzlich die Sorgfaltspflicht am Mietobjekt.
Welche Versicherungen mitspielen
Je nach Fall zahlen die Privathaftpflicht des Mieters, die Gebäudeversicherung des Eigentümers oder die Betriebshaftpflicht der beauftragten Firma. Fragen Sie vor dem Auftrag, was die Firma abdeckt. Auch die Hausratversicherung eines Verstorbenen sollte nach dem Todesfall geklärt werden. Bei mehreren Beteiligten lohnt ein Blick auf den Beitrag zur Erbengemeinschaft.
So gehen wir vor Ort vor
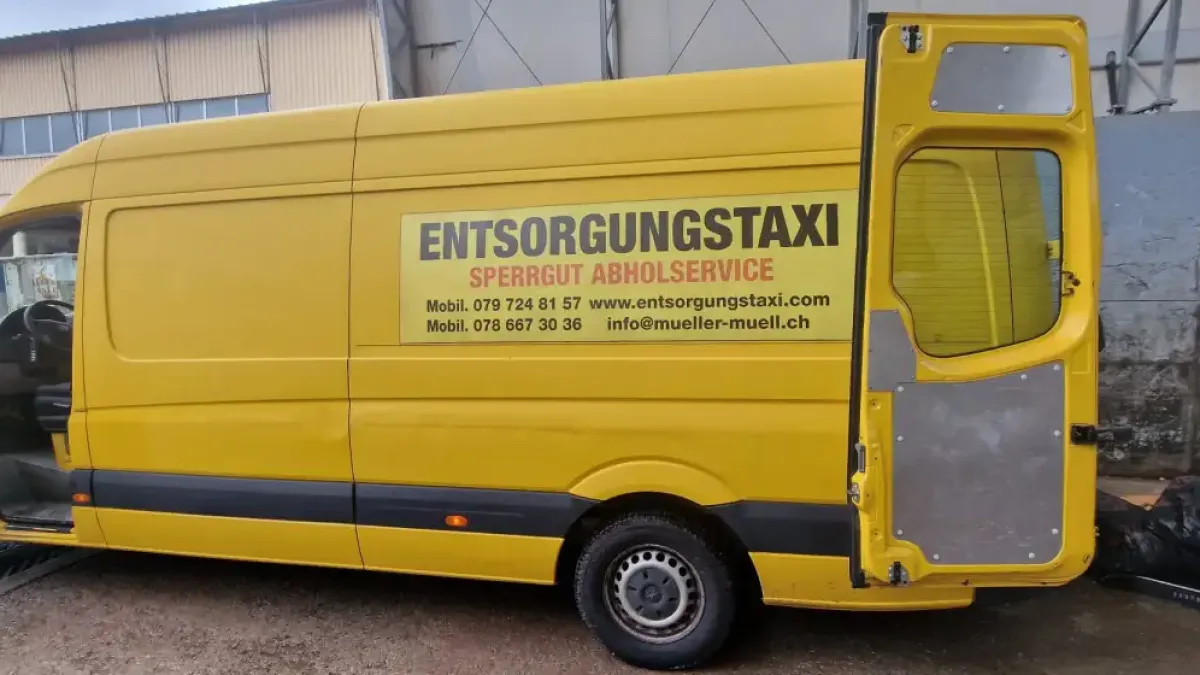
Wir tragen Möbel mit Sorgfalt aus, schützen empfindliche Stellen und sprechen Schäden sofort an. So lässt sich der Vorfall gleich festhalten. Bei Nachlassräumungen gilt zusätzlich, dass wir erst mit Zustimmung der Erben entsorgen. Die Offerte erhalten Sie schriftlich, mit klar benanntem Umfang der Arbeiten. Prüfen Sie, ob Treppenhaus, Lift und Zugänge darin berücksichtigt sind, und halten Sie Vorschäden mit Fotos fest.
Keine Rechtsberatung, Angaben Stand November 2026.